Một chính sách, hai lộ trình, nhiều hệ quả.
Indonesia đã triển khai gói ưu đãi thuế để thúc đẩy xe ôtô điện, nhưng cách áp dụng cho các nhà sản xuất khác nhau đã dẫn đến kết quả không đồng đều cho chuỗi cung ứng trong nước. Bài viết này giải thích rõ hai chiến lược mà các hãng theo đuổi, cách mà cơ chế tính tỷ lệ nội địa hóa vận hành, và những hệ quả thực tế đối với ngành phụ tùng nội địa.
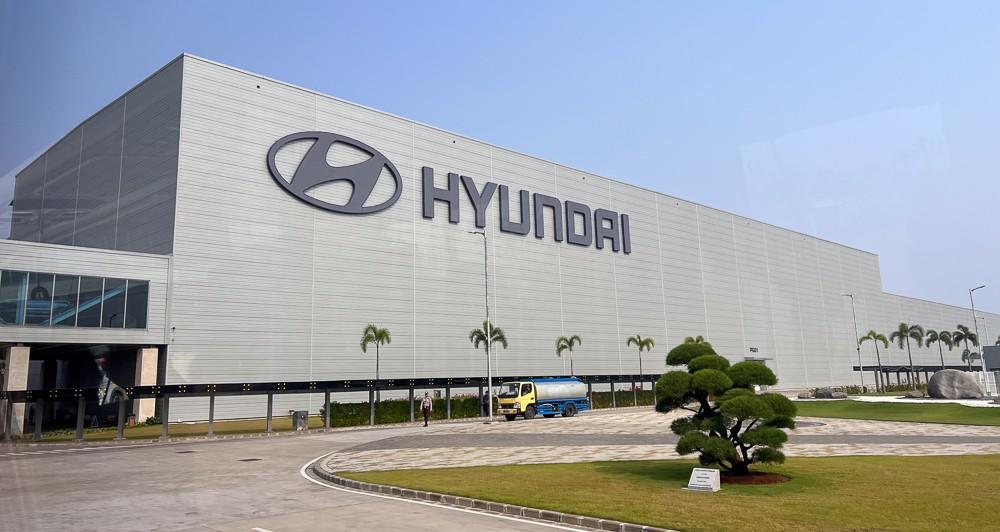
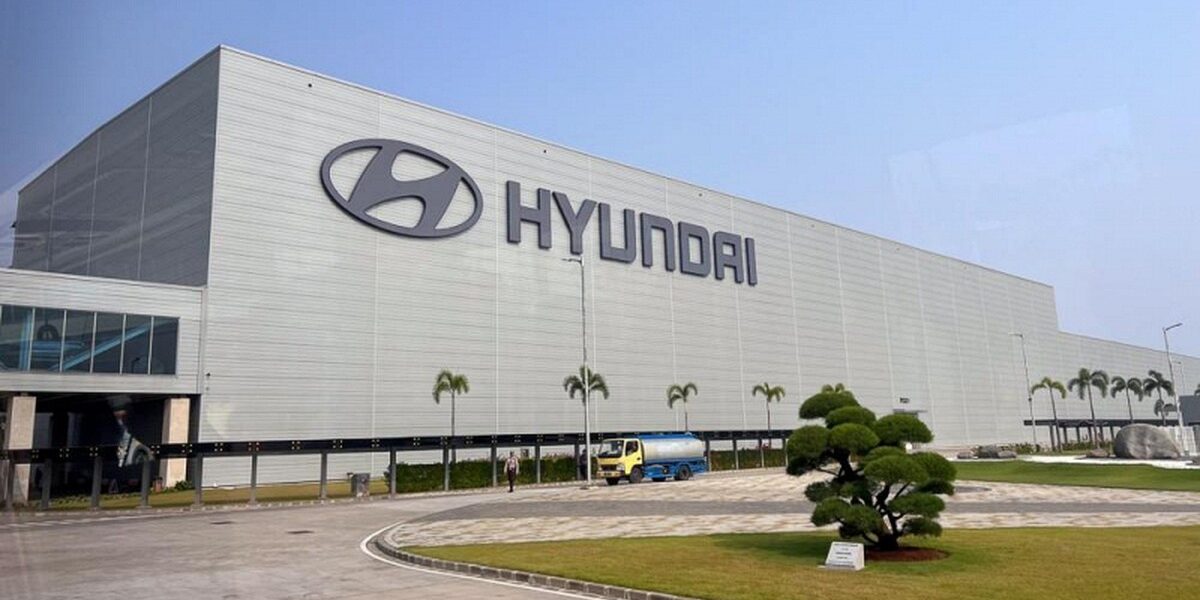
Nhà máy sản xuất của Hyundai tại Indonesia
Hai con đường vào thị trường: xây dựng nhà máy trước hay bán trước rồi sản xuất sau
Về cơ bản, các hãng xe lựa chọn một trong hai chiến lược tiếp cận Indonesia. Một số nhà sản xuất — điển hình là Hyundai — đầu tư xây dựng cơ sở sản xuất tại nước sở tại trước khi bắt đầu bán xe. Cách làm này kết hợp với sự hiện diện chuỗi cung ứng nội địa để đáp ứng yêu cầu tỷ lệ nội địa hóa, từ đó được hưởng ưu đãi thuế theo quy định.
Ngược lại, một số thương hiệu Trung Quốc đã tận dụng chương trình cho phép nhập khẩu xe nguyên chiếc với thuế nhập khẩu 0% trong một khung thời gian giới hạn. Điều kiện kèm theo của chương trình này buộc doanh nghiệp phải nộp một bảo lãnh ngân hàng tương đương một phần thuế nhập khẩu (tài trợ bằng giá trị tương đương 50% thuế nhập khẩu) và chịu thêm mức thuế tiêu thụ đặc biệt 15%; đồng thời, họ có nghĩa vụ phải chuyển sang sản xuất trong nước số lượng tương ứng với lượng xe đã nhập trước đó trước thời hạn đến năm 2026.
Phân biệt về hỗ trợ tài chính: người tiêu dùng hưởng lợi nhưng ngân sách khác nhau
Một hệ quả rõ ràng của chính sách là xe điện được bán với giá cạnh tranh hơn — người mua có thể nhận trợ cấp trực tiếp và hưởng mức thuế VAT thấp hơn nếu xe đạt tỷ lệ nội địa hóa nhất định. Cụ thể, xe đạt tỷ lệ nội địa hóa 40% sẽ được áp mức thuế giá trị gia tăng 1% thay vì 11%, và người mua còn được hỗ trợ khoảng 5.130 USD (xấp xỉ 135 triệu đồng).
Tuy nhiên, không phải tất cả các lộ trình đều tác động giống nhau lên ngân sách. Một tổ chức nghiên cứu đã so sánh tác động tài khóa giữa hai mẫu cụ thể: Hyundai IONIQ 5 (đại diện cho hãng đã đầu tư sản xuất tại chỗ) và BYD Atto 3 (đại diện cho hãng nhập khẩu trước). Kết quả cho thấy trên mỗi 10 USD doanh thu bán hàng, ngân sách Indonesia bị giảm thu khoảng 2,6 USD trong trường hợp BYD, so với khoảng 1 USD trong trường hợp Hyundai. Sự khác biệt này phản ánh cấu trúc hỗ trợ ưu đãi khác nhau dành cho hai lộ trình.
Cách tính tỷ lệ nội địa hóa và điểm tính sẵn 30%
Một điểm kỹ thuật nhưng quan trọng là cách quy định tính tỷ lệ nội địa hóa. Theo trao đổi với báo chí của một chuyên gia trong ngành phụ tùng Indonesia, quy trình lắp ráp từ bộ linh kiện rời khi nhập về được tính mặc định 30% trong tổng yêu cầu 40% nội địa hóa. Điều này có nghĩa là công ty chỉ cần hoàn thiện thêm 10 điểm phần trăm để đạt ngưỡng 40% và hưởng ưu đãi.
Kết quả thực tế là nhiều doanh nghiệp chỉ nhập nguyên bộ linh kiện từ nước ngoài và giao cho một đối tác lắp ráp trong nước để đạt 30 điểm, sau đó làm các bước nhỏ để chốt thêm 10 điểm còn lại. Cơ chế này khiến một phần nghĩa vụ nội địa hóa có thể hoàn thành mà không phát sinh đơn hàng lớn cho các nhà cung cấp phụ tùng nội địa.
Ảnh hưởng lên ngành phụ tùng: sụt giảm kéo dài và yêu cầu siết chặt chính sách
Hiệp hội Công nghiệp Phụ tùng và Linh kiện Ô tô Indonesia đã ghi nhận ngành linh kiện trong nước suy giảm trong ba năm liên tiếp. Trước thực tế này, hiệp hội kêu gọi chính phủ thắt chặt cách thức tính tỷ lệ nội địa hóa để đảm bảo lợi ích thực tế chảy về doanh nghiệp trong nước — tức là phải có đơn hàng thực từ các hãng ôtô cho các nhà cung cấp địa phương, chứ không chỉ là nhà xưởng lắp ráp bộ linh kiện nhập khẩu.
Hiệp hội cũng nêu danh sách các doanh nghiệp đã lắp ráp trong nước và có sử dụng linh kiện nội địa, trong đó có một số thương hiệu Nhật Bản như Toyota. Tuy nhiên, qui mô các cơ sở sản xuất mới cho thấy khoảng cách giữa năng lực lắp ráp và tỉ lệ nội địa hóa thực tế vẫn lớn.
Năng lực lắp ráp mới nhưng chuỗi cung ứng chưa theo kịp
Một vài dự án của các thương hiệu Trung Quốc có công suất nhà máy lớn. Ví dụ, nhà máy BYD tại Subang có công suất công bố là 150.000 xe mỗi năm; GAC Aion có nhà máy tại Purwakarta công suất 20.000 xe mỗi năm và đã bắt đầu vận hành từ ngày 10/6/2025. Đồng thời, đối với nguồn cung pin — thành tố lõi của xe điện — Hyundai và đối tác LG Energy Solution đã khánh thành một nhà máy sản xuất cell pin ở Indonesia vào tháng 7/2024 với công suất được mô tả đủ cho hơn 150.000 xe mỗi năm.
Tuy nhiên, dòng chảy đầu tư vào pin cũng có biến động. Có báo cáo rằng LG Energy Solution đã rút khỏi một dự án pin trị giá 8,4 tỷ USD tại Indonesia vào tháng 4/2025, với lý do liên quan tới điều kiện thị trường và đầu tư. Những biến động kiểu này cho thấy mặc dù có nhà máy lắp ráp và một số dự án pin, phần lõi của chuỗi giá trị — sản xuất cell pin và mạng lưới nhà cung cấp chi tiết — vẫn dễ bị ảnh hưởng bởi rủi ro đầu tư.
Tầm quan trọng của ‘phần chuyển giao’ công nghệ và năng lực sản xuất
Hỗ trợ lắp ráp và miễn thuế có thể đưa xe rẻ hơn tới tay người tiêu dùng. Nhưng chuyển giao công nghiệp thực thụ yêu cầu một mạng lưới nhà cung cấp địa phương sản xuất các chi tiết đạt chuẩn, được nhà sản xuất xe công nhận, và sau đó bán được cho nhiều hãng khác nhau. Một nhà máy chỉ lắp ráp bộ linh kiện nhập khẩu hiếm khi tạo ra chuỗi phụ tùng đó.
Nếu chính sách không đảm bảo các đơn hàng thực cho doanh nghiệp phụ trợ, sau khi ưu đãi kết thúc phần còn lại có thể chỉ là mặt bằng xưởng và một lực lượng lao động có kỹ năng lắp ráp, trong khi năng lực sản xuất chi tiết có giá trị vẫn ở nước ngoài.
Khoảng trống chính sách và bài học cho các nước trong khu vực
Indonesia mở chương trình ưu đãi nhập khẩu xe điện từ năm 2024. Tuy nhiên phải tới cuối năm 2025, các hiệp hội trong nước mới có đủ dữ liệu để đánh giá hệ quả: trong hai năm đầu chương trình, xe đã được bán, thuế đã được miễn, nhưng đơn hàng cho doanh nghiệp phụ trợ chưa xuất hiện tương xứng. Thời gian này cho thấy một chính sách tốt cần được giám sát và điều chỉnh sớm để tránh tạo lợi ích trước mắt mà bỏ quên mục tiêu phát triển chuỗi cung ứng nội địa.
Ở khu vực láng giềng, tình huống tương tự đang diễn ra ở Việt Nam, nơi hai dự án nhà máy lắp ráp của doanh nghiệp Trung Quốc ở phía Bắc được công bố với công suất 200.000 và 75.000 xe mỗi năm. Cả hai dự án này đều chưa tới thời điểm phải công bố tỉ lệ linh kiện mua từ doanh nghiệp trong nước. Chính xác con số đó — tỉ lệ chi tiết được mua từ nhà cung cấp Việt Nam — mới là chỉ số quyết định sau một thập kỷ liệu làn sóng đầu tư có để lại giá trị nội địa hay không.
Kiến giải cho hoạch định chính sách
Những dữ kiện nêu trên cho thấy các điểm cần cân nhắc khi thiết kế ưu đãi cho xe điện:
- Thiết kế thang ưu đãi gắn trực tiếp với đơn hàng cho doanh nghiệp nội địa, tránh chỉ tính điểm trên cơ sở lắp ráp bộ linh kiện.
- Đặt điều kiện minh bạch về tiêu chí đánh giá tỷ lệ nội địa hóa, để tránh kẽ hở cho mô hình chỉ lắp ráp mà không mua sắm linh kiện nội địa.
- Giám sát diễn biến thị trường và điều chỉnh điều kiện ưu đãi kịp thời, tránh kéo dài khoảng thời gian mà lợi ích ngân sách bị giảm nhưng giá trị cho ngành phụ trợ chưa xuất hiện.
Những điều này không loại trừ lợi ích tức thì cho người tiêu dùng, nhưng nhấn mạnh rằng mục tiêu dài hạn của chính sách công nghiệp là tạo ra chuỗi cung ứng bền vững chứ không chỉ tăng sản lượng lắp ráp trên giấy.
Kết luận
Chính sách ưu đãi thuế cho xe điện tại Indonesia đã thành công trong việc làm giảm chi phí mua xe cho người tiêu dùng. Tuy nhiên, hai lộ trình áp dụng chính sách — đầu tư sản xuất trước và bán trước rồi sản xuất sau — đem lại tác động khác nhau cho ngân sách và cho ngành phụ trợ nội địa. Nếu mục tiêu cuối cùng là xây dựng năng lực sản xuất nội địa thực sự và chuỗi cung ứng bền vững, các quy tắc về tỷ lệ nội địa hóa cần được thiết kế chặt chẽ và giám sát liên tục để đảm bảo đơn hàng thực sự chảy về doanh nghiệp nội địa.
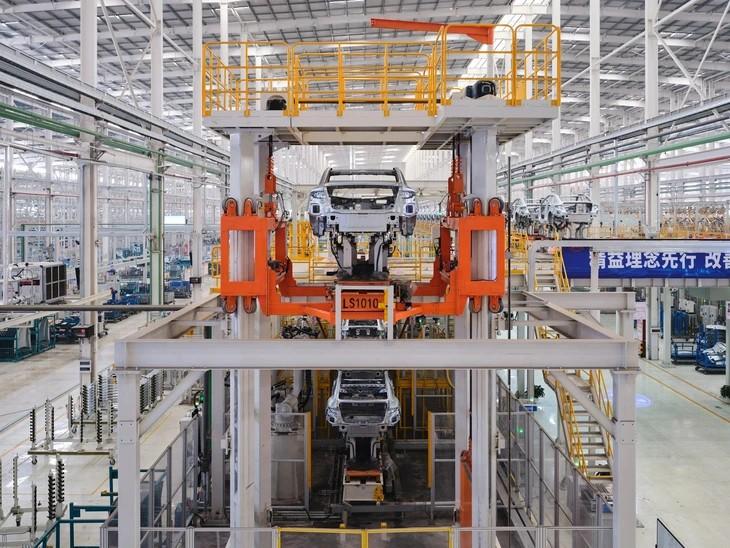
Dây chuyền lắp ráp tại một nhà máy ô tô điện ở Trung Quốc.
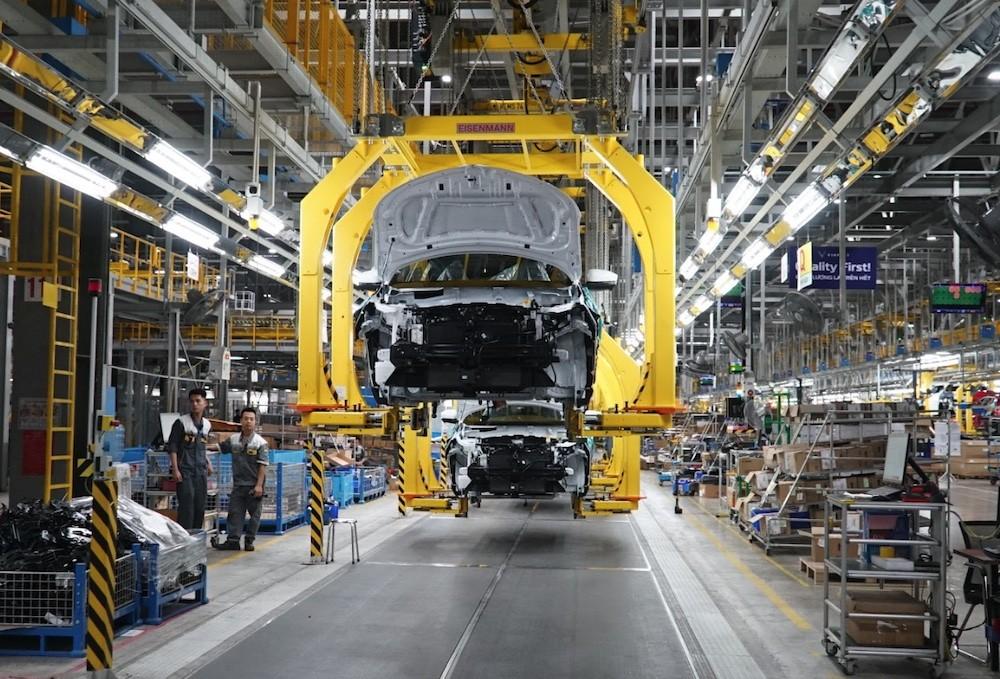
Công nhân làm việc trên dây chuyền lắp ráp ô tô, khâu quyết định tỷ lệ nội địa hóa là nguồn gốc của từng chi tiết đi vào dây chuyền này.
Một nhà máy vốn Trung Quốc tại Việt Nam trong ngày khánh thành.