Bảo hiểm vật chất ôtô: khi nào nên mua, khi nào tự chịu rủi ro
admin
07 Th9, 2026
Bảo hiểm vật chất ôtô: khi nào nên mua, khi nào tự chịu rủi ro
Quyết định mua bảo hiểm vật chất cho ôtô thường là một lựa chọn cá nhân nhiều sắc thái. Với cùng một mức phí hàng năm, người này cảm thấy mất mát nếu không gặp sự cố, người kia lại xem đó là chi phí không cần thiết vì đã có phương án chủ động xử lý. Bài viết này giúp bạn sắp xếp suy nghĩ, hiểu rõ các tình huống cần quan tâm và tự đánh giá xem bảo hiểm có phù hợp với mình hay không.
Bảo hiểm vật chất là gì — nhìn nhận đúng chức năng
Bản chất của bảo hiểm vật chất không phải công cụ đầu tư sinh lời mà là cơ chế chia sẻ rủi ro tài chính. Khi chiếc xe gặp tổn thất do va chạm, đâm đụng hay thiệt hại phần thân vỏ, hợp đồng bảo hiểm sẽ bù đắp một phần hoặc toàn bộ chi phí sửa chữa theo điều khoản đã ký. Đổi lại, người chủ đóng một khoản phí định kỳ để được chuyển bớt gánh nặng tài chính nếu sự cố xảy ra.
Với cách nhìn này, đóng phí mà cả năm không phải làm thủ tục bồi thường không phải “mất” theo nghĩa tuyệt đối. Giá trị thu được là sự an tâm và tránh rủi ro chi phí sửa chữa lớn có thể vượt khả năng chi trả đột ngột.
Ảnh minh họa AI
Khi bảo hiểm là lựa chọn hợp lý
Có nhiều lý do khiến người chủ xe nghiêng về mua bảo hiểm vật chất:
- Xe có giá trị cao so với khả năng dự phòng cá nhân và chi phí sửa chữa sẽ là gánh nặng lớn nếu gặp sự cố.
- Người chủ không muốn đối mặt với việc phải tự xử lý khoản tiền lớn đột xuất, đặc biệt khi thu nhập không ổn định.
- Môi trường lái xe có rủi ro cao (giao thông đông đúc, bãi đỗ xe có nguy cơ va quẹt) khiến khả năng xảy ra hư hỏng tăng.
Ngoài ra, nếu bạn đánh giá rằng cảm giác an tâm khi được hỗ trợ chi phí sửa chữa quan trọng bằng hoặc hơn khoản phí hàng năm thì bảo hiểm là công cụ phù hợp.
Khi không mua bảo hiểm vẫn là một lựa chọn có cơ sở
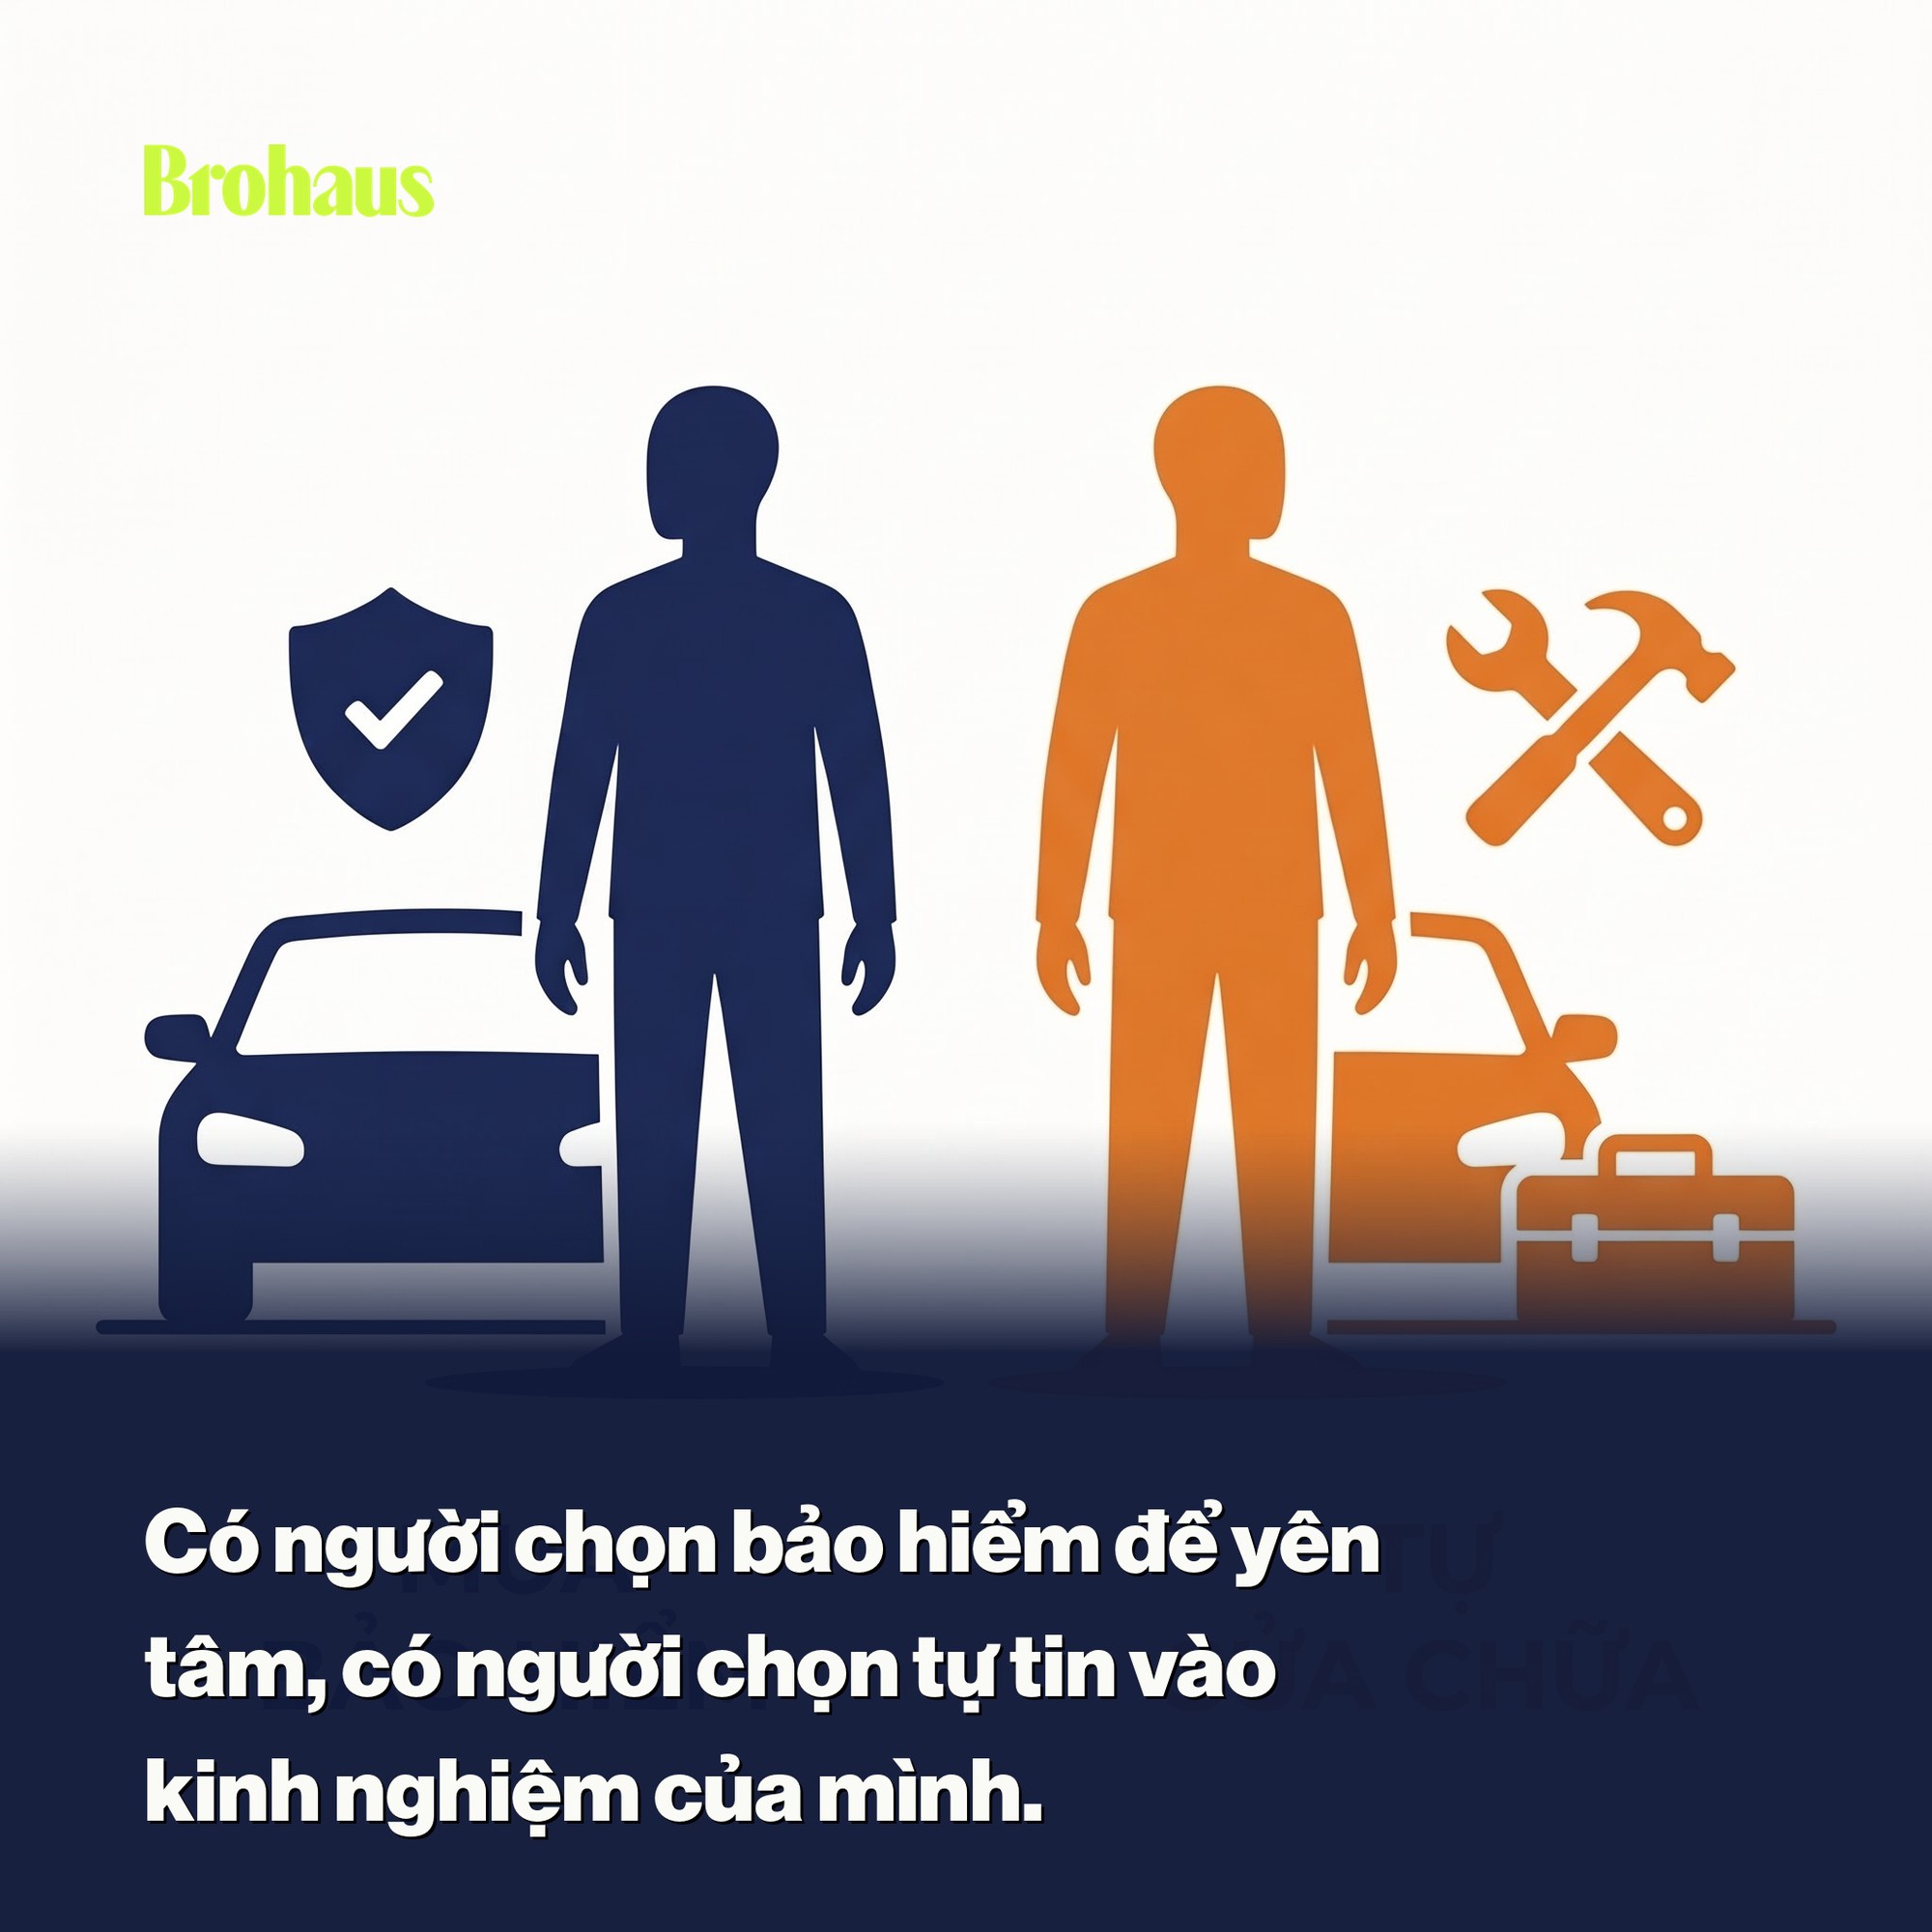
Không ít người quyết định không tham gia bảo hiểm vật chất — và họ không nhất thiết là coi thường rủi ro. Những người này thường có cách chủ động để giảm thiểu chi phí khi xe hỏng:
- Hiểu rõ giá sửa từng hạng mục tại các gara uy tín và biết né những nơi báo giá cao vô lý.
- Có mối quan hệ để mua phụ tùng tốt với giá cạnh tranh, từ đó giảm chi phí thay thế khi cần.
- Dự trữ một quỹ sửa chữa riêng đủ để chi trả các sự cố thông thường.
Với những người có kiến thức, mạng lưới và quỹ dự phòng như vậy, việc tự chịu rủi ro có thể là lựa chọn có tính toán, miễn là họ chấp nhận mức độ rủi ro đó.
Ảnh minh họa AI
Không có công thức chung — tự hỏi để ra quyết định
Không tồn tại một đáp án chuẩn cho mọi chủ xe. Thay vào đó, hãy đặt ra những câu hỏi thực tế để đánh giá:
- Nếu xe hỏng nặng ngày mai, tôi có đủ tiền để sửa ngay không?
- Số tiền bỏ ra mua bảo hiểm hàng năm có thể chia thành quỹ dự phòng thay thế được không?
- Tôi có khả năng tự tìm gara, phụ tùng và quản lý sửa chữa với chi phí thấp hơn mức bồi thường hay không?
- Môi trường sử dụng xe (tần suất, đường xá, bãi đỗ, vùng thành thị hay nông thôn) làm tăng nguy cơ hư hỏng không?
Trả lời trung thực những câu hỏi này giúp bạn xác định rõ mình đang mua sự an tâm hay đang chi trả cho rủi ro mà bản thân đã có phương án xử lý.
Những điểm cần đọc kỹ trong hợp đồng bảo hiểm
Nếu bạn nghiêng về mua bảo hiểm, việc đọc hiểu hợp đồng là bước thiết yếu. Một số yếu tố cần chú ý:
- Mức khấu trừ: bạn chịu phần nào khi sửa chữa?
- Loại thiệt hại được bảo hiểm và những trường hợp bị loại trừ.
- Ngưỡng bồi thường tối đa theo giá trị xe hoặc theo từng hạng mục.
- Quy trình và thời hạn báo tai nạn, thủ tục yêu cầu bồi thường.
- Danh sách gara liên kết hay quyền tự chọn gara và ảnh hưởng tới mức chi trả.
Hiểu rõ những điều trên giúp tránh tình huống tưởng được bồi thường nhưng thực tế không nằm trong phạm vi hợp đồng.
Một vài lưu ý thực tế khi cân nhắc
Để quyết định hợp lý, bạn có thể áp dụng một số bước sau:
- Ước tính chi phí sửa chữa trung bình cho các sự cố từng gặp hoặc có thể xảy ra với mẫu xe của bạn.
- So sánh tổng phí bảo hiểm hàng năm với số tiền bạn cần để duy trì quỹ dự phòng đủ lớn.
- Xem xét lịch sử lái xe cá nhân: nếu bạn ít gặp va quẹt, chi phí rủi ro thấp hơn; ngược lại, người thường xuyên đi vào khu vực đông đúc có thể ưu tiên bảo hiểm hơn.
- Tham khảo trải nghiệm của chủ xe khác về quy trình bồi thường và dịch vụ sau bán của công ty bảo hiểm.
Các bước này không yêu cầu số liệu cụ thể từ bên thứ ba; chúng giúp bạn tổ chức thông tin và đưa ra quyết định phù hợp với hoàn cảnh bản thân.
Quan điểm cá nhân: chọn mua để có thể ngủ yên hơn
Với bản thân tôi, lựa chọn mua bảo hiểm vật chất xuất phát từ nhu cầu giảm thiểu gánh nặng tài chính nếu phải đối mặt với hư hỏng lớn. Đó là quyết định dựa trên việc đánh đổi cảm giác an tâm với chi phí định kỳ. Không phải vì xu hướng hay áp lực xã hội, mà đơn giản vì tôi sẵn sàng trả tiền để tránh phải xoay xở một khoản lớn bất ngờ.
Kết luận: quyền lợi cuối cùng là hiểu rõ lựa chọn của chính bạn
Ở cùng một tình huống, hai người có thể đưa ra hai quyết định khác nhau mà cả hai đều hợp lý. Bảo hiểm vật chất là một cách để chuyển rủi ro tài chính; không mua bảo hiểm có khi là lựa chọn khi bạn tin tưởng vào khả năng tự xử lý rủi ro. Điều quan trọng là hiểu rõ mức độ rủi ro bạn chấp nhận, khả năng tài chính khi sự cố xảy ra và các điều khoản của hợp đồng bảo hiểm nếu bạn quyết định tham gia.
Cuối cùng, không có lựa chọn đúng cho tất cả mọi người — chỉ có lựa chọn phù hợp với hoàn cảnh, khả năng và ưu tiên của bạn.
Nếu bạn muốn tìm hiểu thêm về các xu hướng xe đô thị sử dụng công nghệ nhiên liệu mới và mô hình chia sẻ đang phát triển, hãy đọc bài Xe hydro đô thị Tân Đô: mẫu hai bánh, phạm vi gần 100 km và mô hình chia sẻ để biết chi tiết về công nghệ lưu trữ hydro và câu chuyện thương mại hóa tại Tân Đô.
Nếu bạn đang cân nhắc mua xe mới và muốn biết rõ hơn về mức giá thực tế cùng ưu đãi đại lý ở thị trường trong nước, bài Giá thực tế VinFast VF 5 ở TP.HCM và phân tích lăn bánh đưa ra góc nhìn về mức giá đã ghi nhận tại đại lý và những yếu tố ảnh hưởng tới chi phí sở hữu.
Nếu mối quan tâm của bạn là so sánh công nghệ động cơ trên dòng tay ga 150cc, đọc thêm So sánh Haojue UFR150 có VVL và UHR150 2026: hai hướng phát triển cho xe tay ga 150 để hiểu sự khác biệt về thiết kế, giải pháp công nghệ và lợi ích sử dụng.
Lưu ý kỹ thuật: Nội dung mang tính tham khảo kỹ thuật, không thay thế tư vấn chuyên môn IT. Vui lòng đối chiếu nguồn và kiểm chứng trước khi triển khai.